
DERIVATIVOS DO S&P/B3 IBOVESPA VIX

O QUE É O ÍNDICE?
O S&P/B3 Ibovespa VIX é o termômetro de volatilidade do mercado brasileiro.
Desenvolvido em conjunto com a S&P DJI e Cboe, o VIX Brasil traz para o mercado brasileiro um indicador consolidado mundialmente para acompanhar a expectativa da volatilidade.
O QUE MEDE?
O Índice mede a volatilidade implícita do Ibovespa para os próximos 30 dias. Esse indicador traz perspectivas futuras para o comportamento do mercado financeiro na B3.
COMO NEGOCIAR A VOLATILIDADE ESPERADA?
O Índice VIX não é um ativo negociável. Com isso, para negociar a volatilidade futura, é necessário operar através de derivativos, sendo eles: (i) Futuro e Rolagem do S&P/B3 Ibovespa VIX e (ii) Opções sobre o S&P/B3 Ibovespa VIX.
PROTEÇÃO, SOFISTICAÇÃO E PADRÃO INTERNACIONAL EM UM SÓ PRODUTO
- Acesso direto à volatilidade implícita do Ibovespa
- Instrumento para estratégia de proteção (hedge) contra quedas e picos de volatilidade no mercado.
- Simplificação de estratégias realizadas em outros instrumentos
- Gestão de risco para eventos de maior incerteza no mercado
- Diversificação de portfolio
CARACTERÍSTICAS TÉCNICAS
Objeto de negociação
Índice S&P/B3 Bovespa VIX
Objeto de negociação
VIX
Tamanho do contrato
Valor do Contrato Futuro de Índice S&P/B3 Bovespa VIX multiplicado pelo valor expresso em reais (R$) de cada ponto, sendo que cada ponto equivale a R$100 (cem reais)
Cotação
Pontos do Índice com até duas casas decimais
Variação mínima de apregoação
0,01 pontos de índice
Lote padrão
1 contrato
Último dia de negociação
Data de vencimento
Data de vencimento
Trinta dias corridos antes da quarta-feira mais próxima do dia 15 do mês imediatamente seguinte ao mês de vencimento do contrato.
Meses de vencimento
Todos os meses
Liquidação no vencimento
Financeira
Contrato
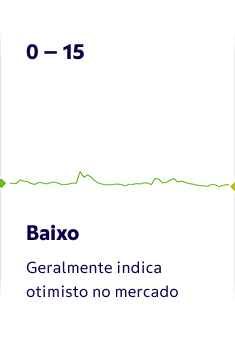
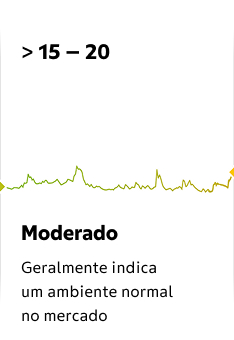
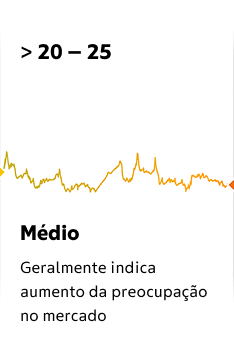
COMO LER O ÍNDICE DE VOLATILIDADE
Entenda o que cada faixa de valor indica sobre a expectativa de volatilidade
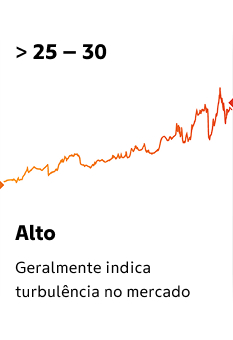
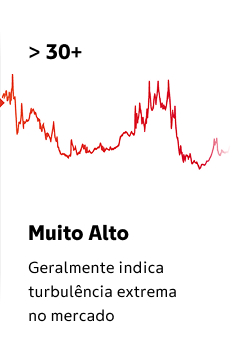
Para consultar o histórico do índice, clique aqui.
ENTENDA O VIX NA PRÁTICA
Conteúdo para você aprofundar o conhecimento sobre o índice e os derivativos de volatilidade.
PERGUNTAS FREQUENTES SOBRE O VIX
Tire suas dúvidas antes de operar
Como interpretar o VIX?
O resultado do cálculo do VIX acompanha uma escala de interpretação, em que valores de 0 a 15 são classificados como baixos, indicando geralmente menor incerteza no mercado, enquanto valores acima de 30 são classificados como muito altos, representando um cenário considerado de extrema turbulência nos próximos 30 dias.
Qual a diferença entre volatilidade implícita e realizada?
A volatilidade implícita reflete a expectativa do mercado sobre a volatilidade futura, calculada a partir dos preços das opções de Ibovespa. Por outro lado, a volatilidade realizada corresponde à volatilidade histórica observada nos retornos. O VIX indica a volatilidade implícita do Ibovespa, projetada para os próximos 30 dias.
O que o nível do VIX indica sobre a expectativa em relação ao Ibovespa?
O nível do VIX reflete a expectativa de variação do Ibovespa nos próximos 30 dias. Para estimar essa variação, divida o valor do índice por raiz de 12, obtendo o intervalo percentual esperado.
Nível do VIX
Variação Esperada do Ibovespa
10
+/- 3%
20
+/- 6%
30
+/- 10%
Qual o valor em que os derivativos são liquidados no vencimento?
Na data de vencimento dos derivativos de VIX, os produtos serão liquidados pelo valor médio calculado das 13h45 às 16h45 durante o horário de verão nos Estados Unidos. Fora do horário de verão o valor será apurado das 14h45 às 17h45.
Ficou com dúvidas?
Entre em contato com seu RM ou com a equipe de Derivativos de Equities pelo e-mail [email protected]